Glosario
Las palabras.
Tal como las usa el producto.
Las palabras de los dos dashboards, con la redacción del propio producto. Donde los dos productos usan una palabra de forma distinta, se dan ambos significados.
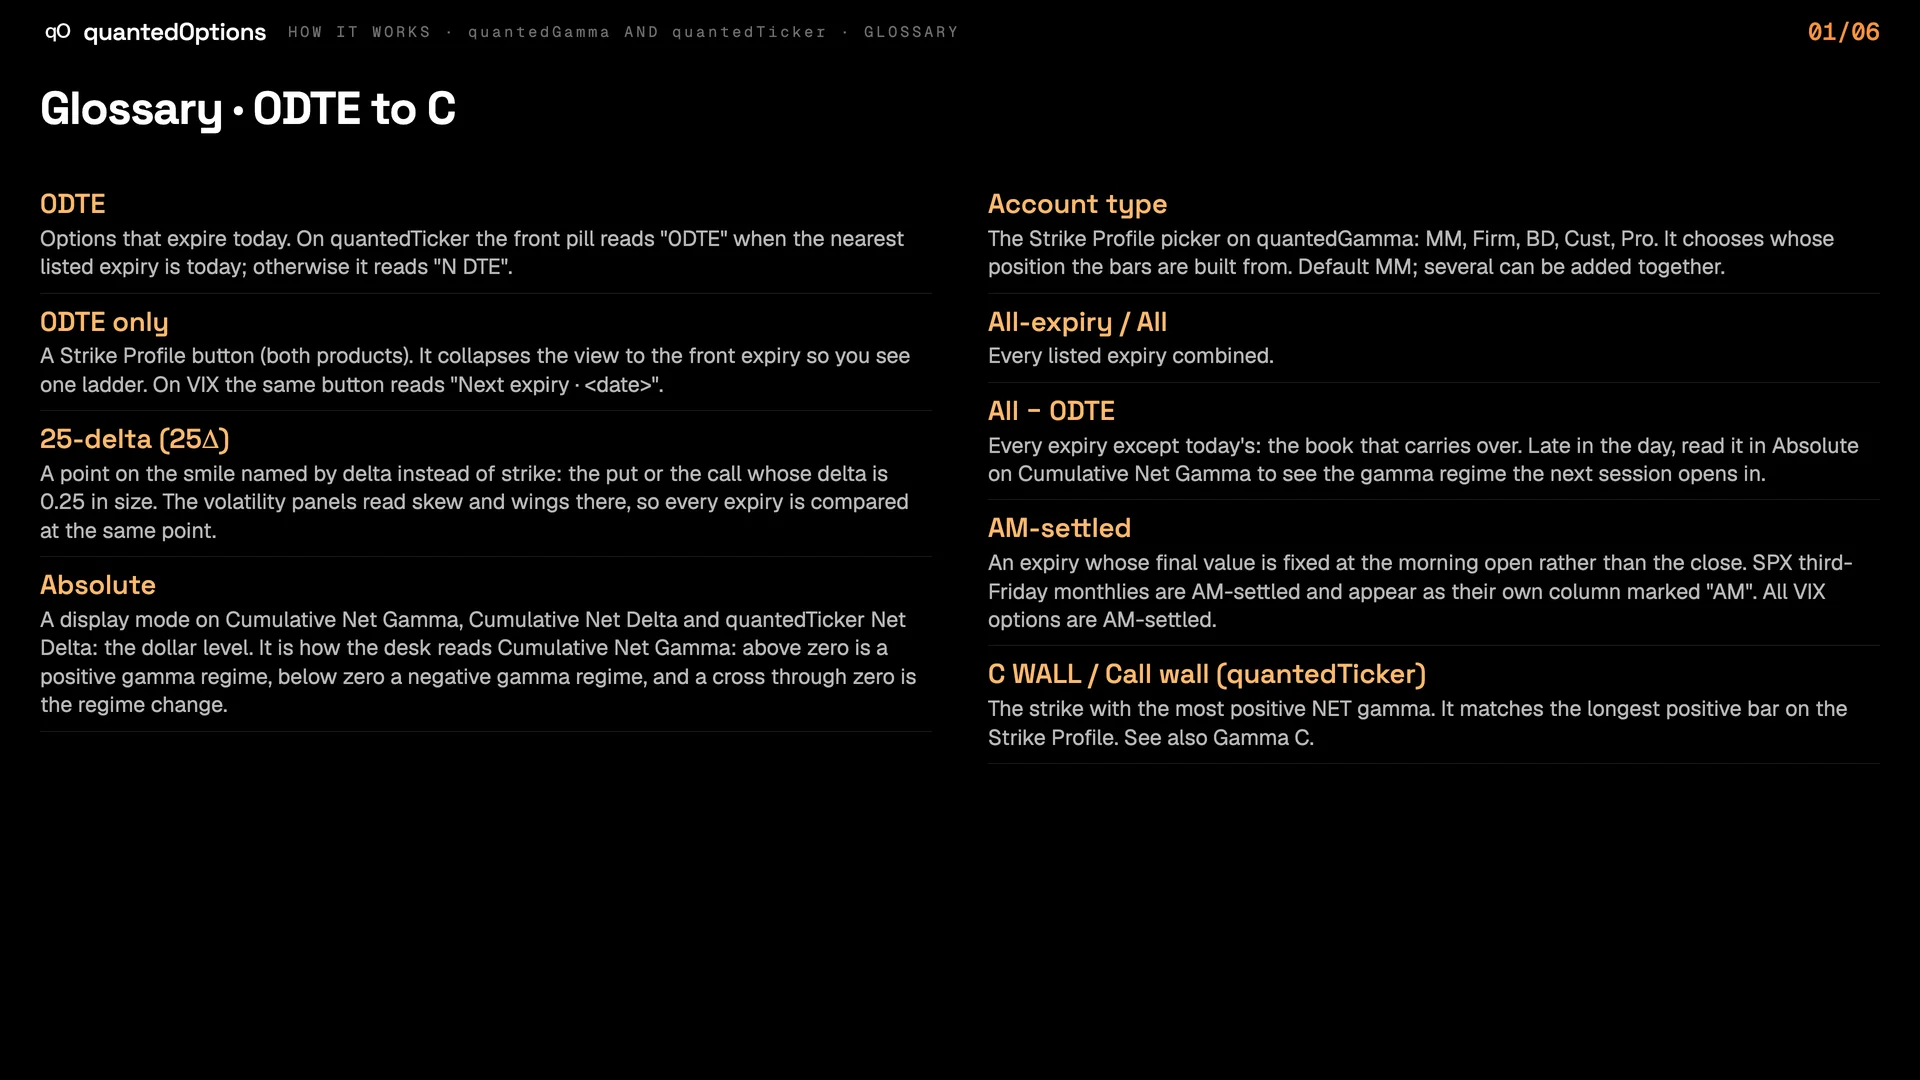
- 0DTE
- Opciones que vencen hoy. En quantedTicker la píldora frontal dice "0DTE" cuando el vencimiento listado más cercano es hoy; si no, dice "N DTE".
- 0DTE only
- Un botón del Strike Profile (en ambos productos). Reduce la vista al vencimiento frontal para que veas una sola escalera. En VIX el mismo botón dice "Next expiry · <date>".
- 25-delta (25Δ)
- Un punto del smile nombrado por delta en lugar de por strike: la put o la call cuya delta es 0.25 en magnitud. Los paneles de volatilidad leen ahí el skew y las alas, así que cada vencimiento se compara en el mismo punto.
- Absolute
- Un modo de visualización en Cumulative Net Gamma, Cumulative Net Delta y Net Delta de quantedTicker: el nivel en dólares. Es como el desk lee Cumulative Net Gamma: por encima de cero es un régimen de gamma positiva, por debajo de cero un régimen de gamma negativa, y un cruce por cero es el cambio de régimen.
- Account type
- El selector del Strike Profile en quantedGamma: MM, Firm, BD, Cust, Pro. Elige de quién es la posición con la que se construyen las barras. Por defecto MM; se pueden sumar varios.
- All-expiry / All
- Todos los vencimientos listados combinados.
- All − 0DTE
- Todos los vencimientos excepto el de hoy: el libro que se traslada. Al final del día, léelo en Absolute en Cumulative Net Gamma para ver el régimen de gamma con el que abre la siguiente sesión.
- AM-settled
- Un vencimiento cuyo valor final se fija en la apertura de la mañana en lugar del cierre. Los mensuales de SPX del tercer viernes son AM-settled y aparecen como su propia columna marcada "AM". Todas las opciones de VIX son AM-settled.
- C WALL / Call wall (quantedTicker)
- El strike con la gamma NETA más positiva. Coincide con la barra positiva más larga del Strike Profile. Ver también Gamma C.
- Charm (CEX)
- Cuánto cambia la delta solo por el paso del tiempo, en dólares de delta por día. quantedGamma: la delta del creador de mercado. quantedTicker: la delta del interés abierto en ese strike. *El charm negativo es de apoyo, el charm positivo es supresivo* ("Charm Is Wind").
- Charm zero line
- El contorno blanco "Zero" en la superficie de Charm: los precios donde la exposición de charm cambia de signo, dibujados desde el minuto actual en adelante.
- Cohort
- Un conjunto de vencimientos dibujado como una sola línea: 0DTE (el libro de hoy), All-expiry (el libro completo) o All − 0DTE (el libro que se traslada).
- Cumulative Net Delta / Gamma
- La delta (o gamma) total del creador de mercado en todos los strikes, trazada minuto a minuto a lo largo de la sesión. Cumulative Net Gamma es la línea de régimen y ocupa su propio slot en el flujo de trabajo de quantedGamma.
- Demand
- Un modo del Strike Matrix en los paneles de volatilidad: el cambio de IV de cada celda menos el cambio normal para el movimiento del subyacente y la hora del día. Los números atenuados están dentro del ruido habitual de ese vencimiento.
- DEX
- Exposición delta en dólares: a cuántos dólares del subyacente equivalen las opciones. quantedGamma: la del creador de mercado. quantedTicker: construida sobre el interés abierto, calls positivas y puts negativas.
- Dominant strike
- El strike con la mayor gamma positiva del creador de mercado en el tablero. En las sesiones de los casos de estudio actuó como objetivo y luego como techo o piso.
- Expected move
- El movimiento que pone en precio la volatilidad implícita, una desviación estándar. Para 30 días: IV30 × spot × √(30/365). El recuadro 0DTE priced lo da desde el minuto en pantalla hasta el cierre de las 16:00.
- Flip (quantedTicker)
- El nivel de gamma cero: el precio en el que la gamma total, recalculada como si el subyacente estuviera ahí, cruza cero; se muestra el cruce más cercano al precio. Las sesiones anteriores al 23 de septiembre de 2026 conservan el flip anterior: donde la gamma neta, sumada strike por strike de abajo hacia arriba, cruza cero.
- Focus / dual / triple layout
- Diseños de quantedGamma de uno, dos o tres paneles. La lista completa: focus, dual, triple, standard, mirrored standard, comparison, quad, carousel.
- Gamma C / Gamma P (quantedTicker)
- El strike con más gamma de calls y el strike con más gamma de puts. Call wall / Put wall usan la gamma NETA en su lugar.
- Gamma flip
- Ver Zero gamma line.
- GEX
- Exposición gamma en dólares por movimiento de 1%: cuántos dólares de delta cambian si el subyacente se mueve 1%. quantedGamma: la gamma del creador de mercado. quantedTicker: construida sobre el interés abierto, con la gamma de calls contada como positiva y la de puts como negativa.
- Implied volatility (IV)
- La volatilidad que implica el precio de una opción, anualizada, en porcentaje. Una IV más alta significa opciones más caras.
- IV Rank / IV Percentile
- Dónde se sitúa la IV30 en la ventana histórica. Rank: 0 en la IV30 más baja de la ventana, 100 en la más alta. Percentile: la proporción de días de la ventana con una IV30 más baja.
- IV30
- Volatilidad implícita at-the-money a 30 días constantes.
- MM view
- El propio lado del creador de mercado de un número. Todas las exposiciones de quantedGamma están en MM view, y Premium Flow es el libro del creador de mercado.
- Negative gamma
- quantedGamma: los creadores de mercado están netos cortos en opciones; su cobertura va con el movimiento, así que el precio lo atraviesa ("más rápido y más lejos, en ambas direcciones"). quantedTicker: la gamma de puts supera a la gamma de calls en el interés abierto.
- Net gamma
- Exposición gamma sumada sobre un conjunto de strikes. Positiva = un régimen de gamma positiva; negativa = un régimen de gamma negativa. En quantedTicker el recuadro lleva el subtítulo "OI proxy, $ per 1% move".
- Normal / left over
- En los paneles de volatilidad, el cambio normal es lo que un número suele hacer a esa hora del día más su reacción habitual al movimiento del subyacente; left over es el resto. Left over solo se colorea fuera de su banda habitual.
- Off open
- Un modo de visualización: cada línea se muestra como su cambio intradía desde el inicio de la sesión. En quantedTicker el inicio es a las 09:30 ET.
- OI / VOL (quantedTicker)
- Interés abierto (contratos abiertos) y volumen (contratos negociados desde la apertura) en el Strike Profile, con las calls contadas como positivas y las puts como negativas. Cantidades, no dólares; el interés abierto se actualiza durante la noche.
- OI proxy
- El subtítulo del recuadro Net gamma de quantedTicker ("OI proxy, $ per 1% move"): gamma construida sobre el interés abierto, con la gamma de calls contada como positiva y la de puts como negativa.
- P WALL / Put wall (quantedTicker)
- El strike con la gamma NETA más negativa. Ver también Gamma P.
- Positive gamma
- quantedGamma: los creadores de mercado están netos largos en opciones en ese strike (o en conjunto); su cobertura trabaja contra el movimiento, así que el precio se frena o se detiene.
- Proximity effect
- La gamma es mayor cerca del dinero y cerca del vencimiento, así que la exposición de un strike crece a medida que el precio se acerca a él y a medida que se acerca el cierre. Por eso la gamma 0DTE se vuelve ruidosa hacia el cierre, y por eso All − 0DTE es la línea que hay que leer entonces.
- Realized volatility
- Cuánto se movió realmente el subyacente, en la misma escala anualizada que la IV. Realized 21d es de cierre a cierre durante las últimas 21 sesiones; Intraday realized cuenta solo los movimientos dentro de la sesión.
- Replay
- Ver un minuto pasado o un día pasado. Recorre o reproduce cualquier minuto de cualquier sesión almacenada en la barra de replay; todos los widgets de la página lo siguen.
- Smile
- La volatilidad implícita a través de los strikes para un vencimiento. Los paneles de volatilidad lo dibujan a lo largo de la delta, puts a la izquierda y calls a la derecha, así que cada vencimiento ocupa el mismo ancho.
- Surface
- Un mapa de calor de la exposición del creador de mercado a través del precio (vertical) y el tiempo (horizontal). A la derecha de "now" está el libro actual proyectado hacia adelante a lo largo del día.
- Term structure
- IV at-the-money por vencimiento, el más cercano primero. Las opciones de plazo más largo suelen tener IV más alta; cuando el tramo frontal está por encima del posterior se dice que está invertida.
- Vanna (VEX)
- El cambio en la delta, en dólares, ante una subida de un punto en la volatilidad implícita. quantedGamma: la delta del creador de mercado. quantedTicker: la delta del interés abierto en ese strike.
- Vertical
- Un spread: strikes adyacentes con signos opuestos en el Strike Profile (por ejemplo +$9.9B en 7610 frente a −$6.9B en 7615). Usa el modo Call/Put para ver las patas.
- Wings
- La mariposa 25-delta: el promedio de la IV de la put y la call 25-delta menos la IV at-the-money. Ambas colas frente al centro.
- Zero gamma line / gamma flip
- El precio donde la gamma neta cruza cero. En quantedGamma es la etiqueta "zero gamma" en el Gamma Profile y el contorno blanco Zero en la superficie de Gamma. Cruzarla es un cambio de régimen: "Los frenos se convierten en acelerador."
6 diapositivas
El glosario en diapositivas
Diapositiva 1 / 6
Estas páginas describen lo que muestran las pantallas y lo que hicieron los datos en las sesiones mostradas. No son asesoría de trading, y una sesión pasada no es un pronóstico de una futura.